Domain xthe.de kaufen?
Wir ziehen mit dem Projekt
xthe.de um.
Sind Sie am Kauf der Domain
xthe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xthe.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
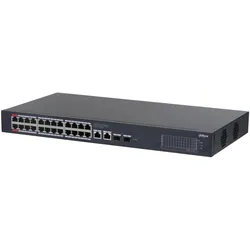
Dahua Technologie CS4228-24GT-240 Netzwerk-Switch 24 (28 Ports), Netzwerk Switch, SchwarzDer Dahua CS4228-24GT-240 ist ein leistungsstarker Desktop-Switch, der für die effiziente Verwaltung von Netzwerken konzipiert wurde. Mit 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse, bietet dieser Switch eine hohe Flexibilität für verschiedene Netzwerkarchitekturen. Er unterstützt die gängigen IEEE-Standards und ermöglicht eine einfache Integration in bestehende Systeme. Der Switch ist ideal für den Einsatz in Büros, kleinen Unternehmen oder anderen Umgebungen, in denen eine zuverlässige Netzwerkverbindung erforderlich ist. Mit einer Switching-Kapazität von 56 Gbps und einer Weiterleitungsrate von 41,66 Mpps gewährleistet der CS4228-24GT-240 eine schnelle und effiziente Datenübertragung. Die integrierte Stromversorgung und das kompakte Design machen ihn zu einer praktischen Lösung für die Platzierung auf Schreibtischen oder in Racks. - 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse - Switching-Kapazität von 56 Gbps - Forwarding-Rate von 41,66 Mpps - Unterstützt gängige IEEE-Standards - Integrierte Stromversorgung für einfache Installation.306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird eine Lebensversicherung versteuert?
Ja, Lebensversicherungen unterliegen in der Regel der Besteuerung. Die Auszahlung einer Lebensversicherung kann steuerpflichtig sein, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehören beispielsweise die Höhe der Auszahlung, die Laufzeit der Versicherung und ob die Beiträge steuerlich absetzbar waren. Es gibt jedoch auch steuerfreie Möglichkeiten, eine Lebensversicherung abzuschließen, zum Beispiel die sogenannte Risikolebensversicherung. Es ist daher ratsam, sich vor Vertragsabschluss über die steuerlichen Auswirkungen zu informieren. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wird die Lebensversicherung ausgezahlt?
Wird die Lebensversicherung ausgezahlt, wenn der Versicherte verstirbt? Dies hängt von den Vertragsbedingungen ab, die bei Vertragsabschluss festgelegt wurden. In der Regel wird die vereinbarte Versicherungssumme an die im Vertrag benannten Begünstigten ausgezahlt. Es ist wichtig, dass der Versicherte die Vertragsbedingungen sorgfältig prüft, um sicherzustellen, dass die Lebensversicherung im Todesfall wirksam ist und die Begünstigten die Leistung erhalten. Es empfiehlt sich, im Vorfeld mit einem Versicherungsberater zu sprechen, um alle Details zu klären und eventuelle Fragen zu klären. **
Wer ist Begünstigter Lebensversicherung?
Der Begünstigte einer Lebensversicherung ist die Person oder Organisation, die im Todesfall des Versicherten die Leistung der Versicherung erhält. Dies kann eine Einzelperson, eine Gruppe von Personen oder eine Organisation wie eine Wohltätigkeitsorganisation sein. Der Begünstigte wird vom Versicherungsnehmer bei Vertragsabschluss festgelegt und kann auch geändert werden. Es ist wichtig, den Begünstigten sorgfältig auszuwählen, da er im Todesfall des Versicherten die Leistung erhält. Es ist ratsam, regelmäßig zu überprüfen, ob der Begünstigte noch der gewünschte Empfänger der Versicherungsleistung ist. **
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
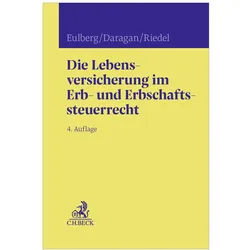
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Michael Ott-Eulberg, Birgit EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
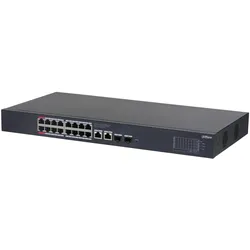
Dahua Technologie CS (18 Ports), Netzwerk Switch, SchwarzDer hochintuitive Smart Managed Switch kann lokale Netzwerke verwalten. Mit der DoLynk Care-Plattform ist auch eine Cloud-Verwaltung möglich. Der Switch führt Betrieb und Wartung durch Topologievisualisierung auf der Benutzeroberfläche, Übertragung und Backend-Speichergeräte, die im Sicherheits- und IT-System integriert sind. Dank seines vollmetallischen Designs bietet der Switch eine hervorragende Wärmeableitung und kann bei Temperaturen von -10 °C bis 55 °C betrieben werden. Er bietet EMV-Schutz und verfügt über Schutz gegen Überspannung, Überstrom, statische Elektrizität, Blitzeinschläge, Impulse und andere Arten von Störungen. Für die PoE-Serie des Smart Managed Switch wird die Stromversorgung bis zu 250 Meter entfernt bereitgestellt. Der orange Port liefert bis zu 60 W und der rote Port bis zu 90 W. Darüber hinaus sind Link-Aggregation und STP bei ausgewählten Modellen verfügbar, um die Stabilität des Netzwerks zu gewährleisten. Der Switch kann in kleinen und mittelständischen Unternehmen wie Supermärkten, Büros, Restaurants, Cafés und Hotels eingesetzt werden.216,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dahua Technologie CS4228-24GT-240 Netzwerk-Switch 24 (28 Ports), Netzwerk Switch, SchwarzDer Dahua CS4228-24GT-240 ist ein leistungsstarker Desktop-Switch, der für die effiziente Verwaltung von Netzwerken konzipiert wurde. Mit 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse, bietet dieser Switch eine hohe Flexibilität für verschiedene Netzwerkarchitekturen. Er unterstützt die gängigen IEEE-Standards und ermöglicht eine einfache Integration in bestehende Systeme. Der Switch ist ideal für den Einsatz in Büros, kleinen Unternehmen oder anderen Umgebungen, in denen eine zuverlässige Netzwerkverbindung erforderlich ist. Mit einer Switching-Kapazität von 56 Gbps und einer Weiterleitungsrate von 41,66 Mpps gewährleistet der CS4228-24GT-240 eine schnelle und effiziente Datenübertragung. Die integrierte Stromversorgung und das kompakte Design machen ihn zu einer praktischen Lösung für die Platzierung auf Schreibtischen oder in Racks. - 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse - Switching-Kapazität von 56 Gbps - Forwarding-Rate von 41,66 Mpps - Unterstützt gängige IEEE-Standards - Integrierte Stromversorgung für einfache Installation.306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wird eine Lebensversicherung versteuert?
Ja, Lebensversicherungen unterliegen in der Regel der Besteuerung. Die Auszahlung einer Lebensversicherung kann steuerpflichtig sein, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehören beispielsweise die Höhe der Auszahlung, die Laufzeit der Versicherung und ob die Beiträge steuerlich absetzbar waren. Es gibt jedoch auch steuerfreie Möglichkeiten, eine Lebensversicherung abzuschließen, zum Beispiel die sogenannte Risikolebensversicherung. Es ist daher ratsam, sich vor Vertragsabschluss über die steuerlichen Auswirkungen zu informieren. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wird die Lebensversicherung ausgezahlt?
Wird die Lebensversicherung ausgezahlt, wenn der Versicherte verstirbt? Dies hängt von den Vertragsbedingungen ab, die bei Vertragsabschluss festgelegt wurden. In der Regel wird die vereinbarte Versicherungssumme an die im Vertrag benannten Begünstigten ausgezahlt. Es ist wichtig, dass der Versicherte die Vertragsbedingungen sorgfältig prüft, um sicherzustellen, dass die Lebensversicherung im Todesfall wirksam ist und die Begünstigten die Leistung erhalten. Es empfiehlt sich, im Vorfeld mit einem Versicherungsberater zu sprechen, um alle Details zu klären und eventuelle Fragen zu klären. **
-
Wer ist Begünstigter Lebensversicherung?
Der Begünstigte einer Lebensversicherung ist die Person oder Organisation, die im Todesfall des Versicherten die Leistung der Versicherung erhält. Dies kann eine Einzelperson, eine Gruppe von Personen oder eine Organisation wie eine Wohltätigkeitsorganisation sein. Der Begünstigte wird vom Versicherungsnehmer bei Vertragsabschluss festgelegt und kann auch geändert werden. Es ist wichtig, den Begünstigten sorgfältig auszuwählen, da er im Todesfall des Versicherten die Leistung erhält. Es ist ratsam, regelmäßig zu überprüfen, ob der Begünstigte noch der gewünschte Empfänger der Versicherungsleistung ist. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.